Enflasyonist Ortamda Akıllı Bütçe Yönetimi ve Tasarruf
Gelir artışı fiyat artışının gerisinde kaldığında bütçeyi yeniden yapılandırmak zorunluluk haline gelir. Bu rehberde paranın nereye gittiğini bilmek, verimsiz harcamaları ekmek ve tasarrufu sistematik hale getirmek için pratik yöntemleri ele alıyoruz.
Bütçe Gerçekleri
Gözden Kaçırdığınız Harcama Rakamları
Bu rakamlar, bütçe yönetimi için yaygın kullanılan pratik eşik değerleridir. Kişisel durumunuza göre esnetebilirsiniz; önemli olan nerede durduğunuzu bilmektir.
Gider Takibi ve Dijital Bütçeleme Yöntemleri
Yöntem No. 01
Kuruşu kuruşuna bilmek
Bütçe yönetiminin ilk kuralı, nereye ne kadar harcandığını kuruşu kuruşuna bilmektir. Akıllı telefon uygulamaları veya basit bir elektronik tablo yardımıyla tüm harcamalarınızı kategorize edin. Kahve, abonelikler veya dışarıdan yemek siparişleri gibi göze batmayan kalemler birkaç ayda ciddi tutarlara ulaşır.
Düzenli takip, farkında olmadan yapılan harcamaları yüzünüze vurur. Sadece bu verileri görmek bile tüketim kararlarınızda otomatik bir otokontrol geliştirir. Önemli olan aracı seçmek değil, tutarlılığı korumaktır; birkaç ay boyunca her gün birkaç dakika ayırmak yeterlidir.
İki-üç aylık veriyi karşılaştırdığınızda, hangi kategorilerin enflasyon kaynaklı fiyat artışından etkilendiğini ve hangilerinin tamamen kontrolsüz harcama olduğunu ayırt edebilirsiniz.
Sabit ve Değişken Giderlerin Tasnifi
Harcamalarınızı ikiye ayırın: her ay tutarı neredeyse aynı olan sabit giderler ve tutarı değişebilen değişken giderler. Enflasyon baskısı altında esnetilebilecek alanlar değişken giderlerdir.
Sabit Giderler
Tutarı her ay neredeyse değişmeyen zorunlu kalemler. Kısa vadede esnetmesi zordur.
- —Ev kirası
- —Elektrik, su, doğalgaz faturaları
- —Kredi ve kredi kartı taksit ödemeleri
- —Okul aidatları, sigorta primleri
Değişken Giderler
Tutarı aya göre değişen, kontrolünüzde olan kalemler. Bütçe optimizasyonunun ana hedefi burasıdır.
- —Gıda ve market alışverişi
- —Eğlence ve sosyal aktiviteler
- —Giyim ve kişisel bakım
- —Yemek siparişi ve dışarıda yemek
Sabit giderlerin toplam gelire oranının yüzde elliyi geçmemesi finansal sağlık açısından idealdir. Oran çok yüksekse, daha uygun fiyatlı bir eve geçmek veya borç yapılandırmak gibi köklü önlemler gündeme gelir. Değişken giderlerde ise küçük müdahaleler hızlı sonuç verir.
Otomatik Tasarruf ve Önce Kendine Ödeme Prensibi
Çoğu kişi maaşını alıp önce harcamaları yapar, ay sonunda kalan parayı biriktirmeye çalışır. Yüksek enflasyon ortamında bu sıra çalışmaz çünkü ay sonuna para kalmaz. Doğru yaklaşım tersidir: maaş hesaba yatar yatmaz belirlediğiniz tutarı otomatik talimatla tasarruf hesabına aktarın.
Hedef, maaşın yüzde on ile yirmisi arası bir oranla başlayabilir. Önemli olan tutarın küçüklüğü değil, düzenin hiç aksamamasıdır. Otomatik talimat verildiğinde her ay aynı gün, aynı tutar taşınır ve bu para harcama bütçesinden çıkmış olur.
Kalan bütçeyle ayı geçirmek, sizi harcamalarınızı daha sıkı kontrol etmeye zorlar. Tasarrufu ay sonuna bırakmadığınız için tesadüfe değil, sisteme güvenersiniz. Bu yöntem birkaç ay alışkanlık gerektirir ama kalıcı bir davranış değişikliği yaratır.
Uygulama Adımları
-
1
Maaş yatış gününü ve aktarılacak tutarı belirleyin.
-
2
Bankanızdan otomatik havale talimatı verin (örneğin yüzde 10).
-
3
Kalan bütçeyle ayı geçirmeye çalışın; eksikte değişken giderleri sıkın.
Abonelik ve Dijital Servislerin Denetimi
Video platformları, müzik uygulamaları, bulut depolama servisleri ve kullanılmayan spor salonu üyelikleri gibi tekrarlayan aylık ödemeler bütçede görünmez delikler açar. Tek tek küçük görünen bu tutarlar, yıllık toplamda ciddi bir finansal kaynağa dönüşür.
Yılda bir kez banka dökümlerinizi inceleyin. Son üç ayda hiç kullanmadığınız servislerin aboneliklerini iptal edin. Ortak aile paketlerine geçmek veya ücretsiz alternatifleri değerlendirmek de bu kalemdeki harcamaları düşürür.
Denetim Kontrol Listesi
- ✓Son üç ayda kullanmadığınız servisleri tespit edin
- ✓İptal edilebilecek tek kullanımlık üyelikleri işaretleyin
- ✓Aile bireyleriyle ortak paket fırsatlarını değerlendirin
- ✓Ücretsiz alternatifleri karşılaştırın
- ✓İptal sonrası birikimi üç ay takip edin
- ✓Kalan tutarı tasarruf hesabına yönlendirin
Enerji Verimliliği ve Ev Ekonomisi
Elektrik, doğalgaz ve su faturaları enflasyon dönemlerinde tarife artışları nedeniyle bütçeyi en çok zorlayan kalemler arasındadır. Evde enerji tasarruflu LED ampuller kullanmak, beyaz eşyaları eko modda çalıştırmak ve ısı yalıtımına dikkat etmek faturaları doğrudan etkiler.
Boşa akıtılan suların engellenmesi veya gereksiz yanan ışıkların söndürülmesi gibi küçük alışkanlıklar aylık bazda bütçeye katkı sağlar. Eko mod, beyaz eşyaların enerji tüketimini azaltır; programlanmış kullanım saatleri ile gece tarifelerinden yararlanmak da bir seçenektir.
Bu önlemler bütçenizi korumanın yanı sıra çevresel sürdürülebilirliği destekler. Çocukların bu alışkanlıkları küçük yaşta edinmesi, ev ekonomisinin uzun vadede istikrarlı kalmasına yardımcı olur.
Mutfak Harcamalarının Planlanması ve İsrafın Önlenmesi
Gıda enflasyonu tüketici bütçelerini en doğrudan etkileyen unsurdur. Alışverişe mutlaka haftalık yemek planı ve net bir liste ile çıkın. Aç karnına markete gitmeyin; açken alınan ürünler çoğunlukla listede olmayan ekstra kalemlerdir.
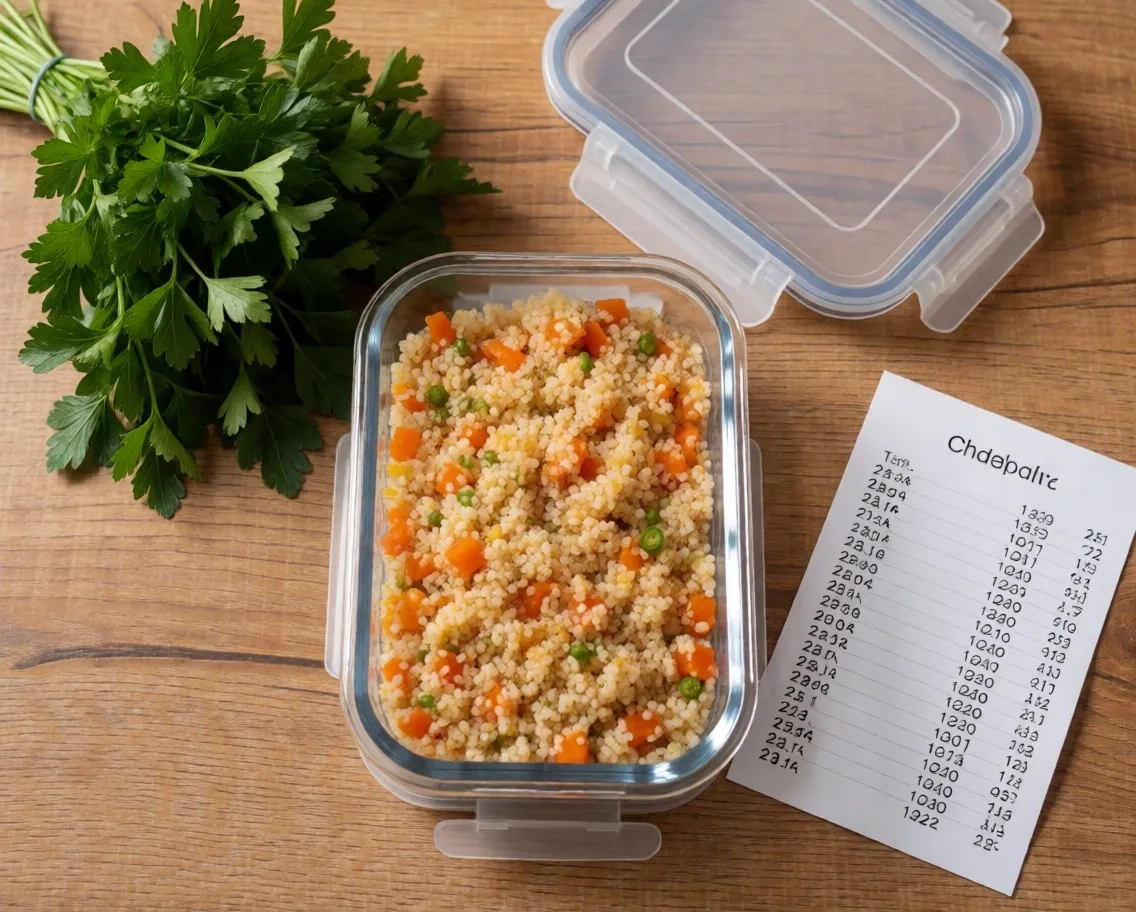
Bozulabilir gıdaları porsiyonlayarak dondurucuda saklamak, yemek israfının önüne geçmek bütçenizi korur. Çoğu hane, buzdolabında unutulan gıdalar yüzünden aylık önemli tutarlar kaybeder; bu kayıp düzenli dondurma alışkanlığıyla büyük ölçüde azalır.
Dışarıda yemek yemek yerine evde yemek pişirmek ve iş yerine sefer tası ile yemek götürmek, aylık yemek maliyetinizi yarı yarıya düşürebilir. Hazır yemek kültürü yüksek enflasyonda en hızlı pahalayan kalemlerden biridir.
Giyim ve Teknoloji Harcamalarında Bekleme Süresi Kuralları
Bir giysi veya teknolojik cihaz satın almadan önce kendinize en az 48 saat, tercihen bir hafta düşünme süresi tanıyın. Bu süre zarfında duygu durumunuz dengelenir ve ürünün gerçekten acil bir ihtiyaç mı yoksa geçici bir istek mi olduğunu netleşir.
Enflasyonist dönemlerde indirim algısı yaratılarak yapılan agresif pazarlama kampanyaları, insanları ihtiyacı olmayan şeyleri almaya yönlendirir. İhtiyacınız olmayan bir ürünü indirimli almak sizi kar ettirmez; paranızı eksiltir. İndirim, bir ürünü ucuzlatmaz; sadece daha az para kaybettirir.
48s
Minimum bekleme süresi
Bir haftaya çıkarın; geçici istekler genelde 48 saatten sonra söner.
Borçların Temizlenmesi ve Kredi Notunun Korunması
Yüksek faizli tüketici kredileri ve kredi kartı borçları, enflasyon döneminde bütçenin en büyük düşmanıdır. Borçlarınızı kapatırken en yüksek faiz oranına sahip olandan başlamak (Çığ Yöntemi) finansal açıdan en doğru yaklaşımdır.
Yüksek faiz önce
Faizi en yüksek olan borcu kapatın; bu sizden en çok para götüren kalemdir. Kredi kartı bakiyesi genelde en yüksek faizli kalemdir.
Düzenli ödeme disiplini
Kredi notunuzun yüksek kalması, gelecekte acil nakit ihtiyacında uygun şartlarda krediye ulaşabilmenizi sağlar. Gecikmeli ödemeler notu hızla düşürür.
Yeni borç alınmaz
Mevcut yükümlülükler tamamen tasfiye edilmeden yeni bir borca girilmemelidir. Temiz bir bütçe, ilk savunma hattıdır.
Bütçenizi Bir Sonraki Adımda Koruyun
Bu yöntemleri uygulamaya başlamak için yatırımı nasıl değerlendireceğinizi ve ekonomik göstergeleri nasıl okuyacağınızı öğrenin. Maaşınızın alım gücünü koruma rehberinin diğer bölümlerine geçin.